毎月の借金返済に追われ、「任意整理をすれば借金はどれくらい減るのか」「元本そのものが大幅に免除されるのか」と疑問を抱く人は少なくありません。借金問題の解決手段として広く知られる任意整理ですが、自己破産や個人再生といった裁判所を介す法的手続きとは減額の仕組みが根本から異なります。
債務整理の実務データや専門家の公表資料を照合すると、任意整理による減額の本質は「将来利息のカット」と「返済期間の再編(原則3〜5年の分割)」にあります。実際の減額幅の目安や、元本が減らないと言われる背景、借金額別のリアルなシミュレーション数値を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
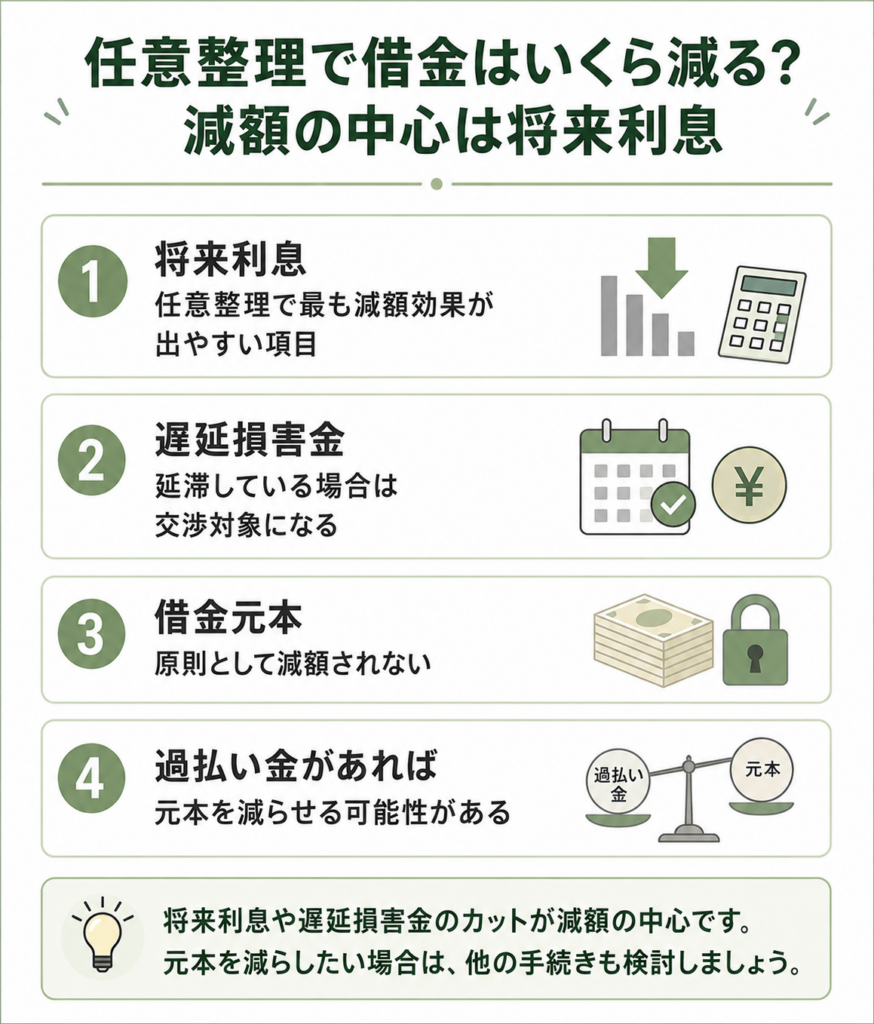
- 要点1:任意整理で免除されるのは基本的に「将来利息」と「遅延損害金」であり、借りた元本自体の免除は原則として行われない。
- 要点2:金利負担が重い消費者金融やリボ払いでは、総返済額の約20〜30%が圧縮され、毎月の返済負担を約3〜4割軽減できるケースが多い。
- 要点3:減額シミュレーションの過大広告や誇大表現に惑わされず、自身の借入金利・残高・安定収入の有無から適合性を見極めることが重要。
【基本構造】任意整理で借金が減る仕組みと減額される対象
任意整理は、裁判所を通さずに弁護士や司法書士が代理人となり、各債権者(消費者金融・カード会社・銀行など)と直接交渉して返済負担を軽減する和解手続きです。借金そのものをゼロにする自己破産や、元本を最大5分の1程度まで大幅圧縮する個人再生とは異なり、減額の対象となる範囲が明確に限定されています。
交渉によって免除・カットを目指す主な対象は以下の2点です。
- 将来利息のカット:和解成立後から完済に至るまでに発生するはずだった利息を全額免除する交渉。
- 経過利息・遅延損害金の免除:弁護士受任から和解成立までの利息や、返済遅延に伴い加算された損害金の減免。
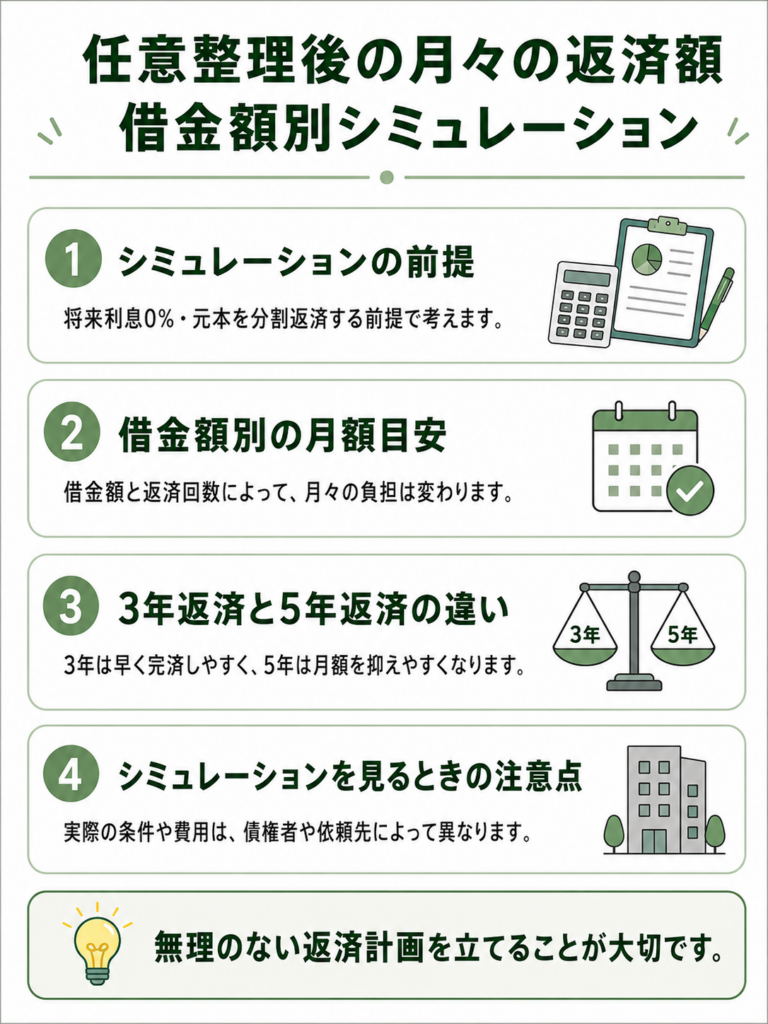
利息制限法の上限金利(15〜18%程度)が適用されている現代の借入では、過去のような「グレーゾーン金利の引き直し計算による過払い金発生で元本が消滅する」といった事象は極めて限定的です。現在における任意整理の核は、「利息の発生を完全に止め、残った元本のみを36〜60回(3〜5年)の均等分割で完済する」という合意を取り付ける点にあります。
【独自検証】任意整理どれくらい減る?借金額別の減額シミュレーション
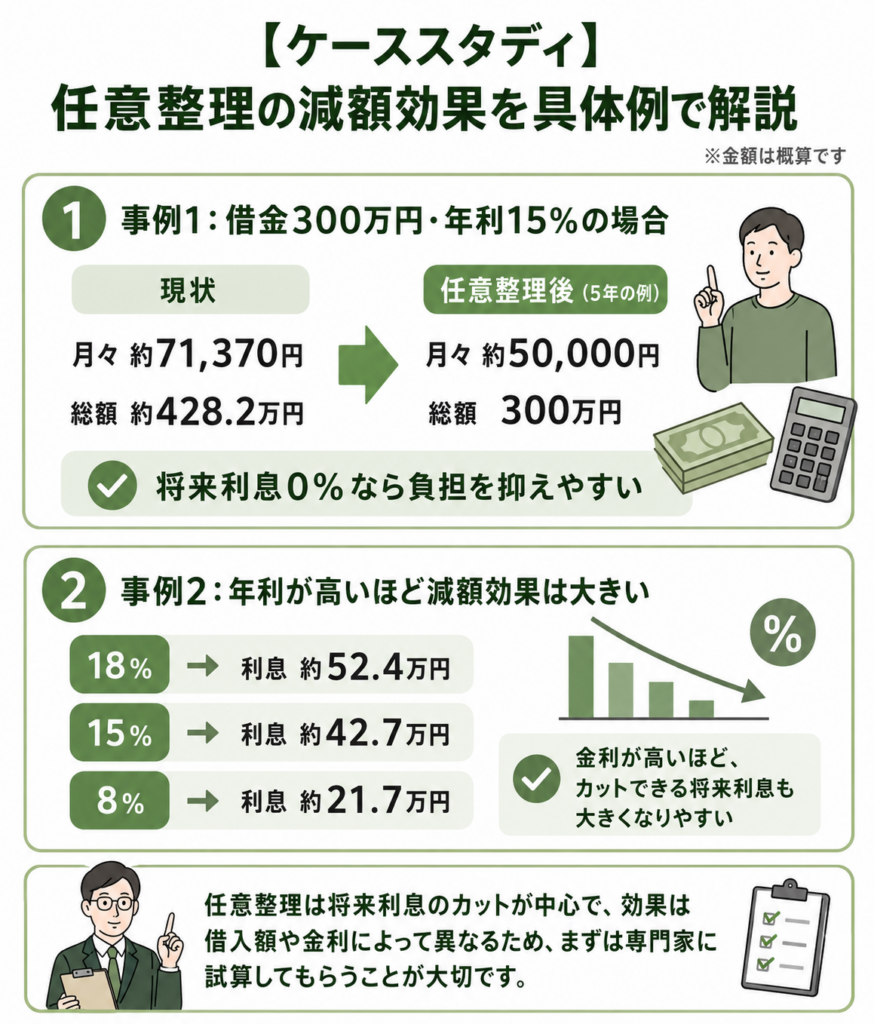
具体的にどれくらいの金額が減るのか、借入残高ごとの目安を整理しました。一般的な消費者金融やクレジットカードのキャッシング金利(年利15.0%〜18.0%)で借り入れ、月々リボ払いなどで返済を続けていたケースを基準としたシミュレーションです。
| 借入元本 | 任意整理前の返済状況(目安) | 任意整理後の返済条件(60回分割) | 総返済額の減額幅・月々の変化 |
|---|---|---|---|
| 100万円 | 月々返済:約3.5万円 総利息:約30〜40万円 | 月々返済:約1.7万円 将来利息:0円 | 総額で約30〜40万円減 月々の支払いが約1.8万円軽減 |
| 200万円 | 月々返済:約6.5万円 総利息:約60〜80万円 | 月々返済:約3.3万円 将来利息:0円 | 総額で約60〜80万円減 月々の支払いが約3.2万円軽減 |
| 300万円 | 月々返済:約9.5万円 総利息:約100〜120万円 | 月々返済:約5.0万円 将来利息:0円 | 総額で約100〜120万円減 月々の支払いが約4.5万円軽減 |
| 500万円 | 月々返済:約15.0万円 総利息:約180〜220万円 | 月々返済:約8.3万円 将来利息:0円 | 総額で約180〜220万円減 月々の支払いが約6.7万円軽減 |
借入総額の約20〜30%に相当する将来利息が全額免除されるため、借入額が大きく金利負担が重い人ほど、総支払額の絶対的な圧縮効果は大きくなります。また、返済期間を無理のない最長5年(60回払い)に再編することで、毎月のキャッシュフローが大幅に改善される点が実務上の大きなメリットです。
ネットの噂と真相:「借金が半分になる」は本当か?過大広告のからくり
SNSやウェブ広告では「借金が半分以下になった」「月々の返済が劇的に消えた」といった刺激的な宣伝文句が見受けられます。こうした極端な減額事例に対して、ネット掲示板やコミュニティでは「嘘ではないか」「誇大広告で炎上している」といった疑問の声も少なくありません。
この噂の背景には、過去の遺物である過払い金請求の事例と、現代の任意整理が混同されているという構造的な理由があります。2010年以前の高金利時代に長期間返済を続けていたケースでは、金利の再計算によって元本自体が相殺され、残債が半分以下になるケースが実際に存在しました。
しかし、すでに法定金利内で取引を行っている現代の借入において、「債権者との話し合いだけで元本そのものが半分に削られる」ということは原則としてあり得ません。広告で謳われる「大幅な減額」の多くは、元本ではなく「今後払うはずだった数年分の莫大な利息総額」を差し引いた数値を指しています。言葉の定義を取り違えないよう、冷静な判断が求められます。
任意整理が「向いている人」と「効果が薄い人」の境界線
任意整理は万能の解決策ではなく、個々人の収支状況や借入内容によって劇的な効果を発揮する場合と、手続きを進めるメリットが乏しい場合に明確に二分されます。
【任意整理で高い効果が得られるケース】
- 高金利の借入(15.0%〜18.0%)が多い:消費者金融、クレジットカードのリボ払い・キャッシングが中心である場合、将来利息カットの恩恵を最大限に享受できます。
- 元本のみであれば3〜5年で返済可能な収入がある:利息さえなくなれば、毎月一定額を安定して返済原資に回せる家計状況である必要があります。
- 財産処分や周囲への影響を避けたい:保証人が付いていない借入だけを選んで交渉できるため、車や持ち家を手放したくない人や家族に知られたくない人に適しています。
【任意整理の効果が薄い・適さないケース】
- 超低金利の借入がメイン:住宅ローンや銀行マイカーローン、公的融資などは元々の金利が低いため、将来利息をカットしても減額の恩恵が限定的です。
- すでに借入元本が年収に対して過大:年収の3分の1を超えるような多額の借入があり、元本を60分割しても毎月の返済額が収支を圧迫する場合は、個人再生や自己破産を視野に入れる必要があります。
- 安定した収入がない:無職や極端に収入が不安定な状態では、債権者との間で分割和解を取り付けること自体が困難です。
専門家交渉の実態:和解に応じない金融機関が増加傾向にある背景
任意整理の実務を取り巻く環境は年々変化しています。かつては多くの消費者金融や信託会社が「将来利息ゼロ・60回分割」の条件に柔軟に応じていましたが、近年は債権者側の対応が硬化しているケースが見られます。
貸金業法の改正以降の過払い金返還による財務圧迫や、昨今の金融機関における貸倒リスク管理の厳格化に伴い、一部の会社では以下のような厳しい和解条件を提示してくることがあります。
- 取引期間の短い借入への警戒:借入から数回しか返済していない状態での任意整理に対しては、将来利息の全額免除に応じず、一部利息の付加や36回程度の短期分割を要求されるケース。
- 特定債権者の和解拒否姿勢:一部のネット系銀行や新興決済事業者などでは、社内規程により任意整理の交渉自体に極めて厳格な方針をとる事例。
こうした実務環境の変化があるからこそ、債務整理の交渉実績が豊富な弁護士・司法書士を通じて、相手方金融機関の傾向に応じた適切な交渉戦略を組むことが以前にも増して重要視されています。
【任意整理どれくらい減る】に関するよくある質問(FAQ)
Q1:元本(借入残高そのもの)を減らすことは絶対にできないのでしょうか?
A1:原則として元本の減額はできません。例外は、2010年以前からの長期借入で利息制限法を超えた「過払い金」が発生しており、残元本と相殺できるケースに限られます。元本そのものを法的に大幅減額したい場合は、裁判所を介す「個人再生」の手続きが適しています。
Q2:任意整理を行うと信用情報(ブラックリスト)にはどう登録されますか?
A2:信用情報機関に事故情報(いわゆるブラックリスト)が登録され、完済から概ね5年間は新たなクレジットカードの発行やローンの新規借り入れが原則として制限されます。ただし、利息の支払いで生活が破綻するリスクを断ち切るための不可避な代償として捉える必要があります。
Q3:手続きにかかる費用を支払っても、トータルで得になりますか?
A3:弁護士や司法書士の報酬(1社あたり約4万〜6万円程度が相場)を差し引いても、カットされる将来利息が数十万円〜百万円単位に及ぶため、利息負担が大きい借入であればトータルで大幅な金銭的メリットが生じます。受任直後から督促と毎月の支払いが一時停止するため、その期間に費用を積み立てる運用が一般的です。
まとめ:返済計画の現実的な試算と次の一手
任意整理における「どれくらい減るか」という疑問の答えは、「将来発生するはずだった利息がゼロになり、借入総額の概ね20〜30%が圧縮され、月々の負担が3〜5年分割で大きく下がる」という点に集約されます。
元本が全額帳消しになるわけではありませんが、果てしないリボ払いの金利ループから抜け出し、返済した分だけ確実に残債が減る生活基盤を取り戻すには極めて現実的で実効性の高い選択肢です。誇大な減額広告のイメージに左右されることなく、自身の借入金利と残高を正確に把握した上で、適切な専門家へ相談し具体的なシミュレーションを行うことが生活再建への確実な第一歩となります。 (出典: 任意 整理 どれくらい 減る(Yahoo!ニュース))
関連フォトギャラリー