会社経営を取り巻く環境の変化や後継者問題などを背景に、事業の幕引きを検討する経営者が増えています。法人の活動を終了させる際、避けて通れない法的手続きが「法人解散」です。しかし、「解散すればすぐに会社が消滅するのか」「廃業や清算結了とは何が違うのか」といった基本構造を正しく把握できているケースは決して多くありません。
法人解散とは、本来の事業活動を終了させ、残余財産の整理を行う「清算」の段階へ移行するための法的な起点です。登記や税務申告を怠ると想定外のコストや法的トラブルに直面することもあります。本稿では、解散と清算・廃業の違いから、株主総会決議、債権者保護手続き、登記費用、2026年時点の実務スケジュールまで体系的に整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法人解散とは営業活動を停止して清算手続きに入ることであり、解散登記の時点では法人格は消滅しない。
- 要点2:債権者への官報公告(最低2カ月)や残余財産の分配を経て行う「清算結了」によって初めて法人格が消滅する。
- 要点3:登録免許税や官報公告掲載料などの法定実費だけで約7万円〜8万円が発生し、解散時と結了時それぞれの確定申告が必須となる。
【法的実態の解明】法人解散と「清算」「廃業」の決定的な違い
実務上、混同されやすい言葉に「解散」「清算」「廃業」があります。これらの概念を正しく整理することが、スムーズな手続きの第一歩です。
廃業とは、法人・個人事業主を問わず、事業活動を自主的に停止すること全般を指す一般的なビジネス用語です。法的な用語ではなく、会社の登記簿や税務上のステータスを直接規定するものではありません。
一方、法人解散は会社法に基づく法律上の手続きです。営業活動を恒久的にストップし、会社の目的を「事業の継続」から「財産の整理(清算)」へと切り替える意思決定を意味します。重要なのは、解散登記を行っても法人格は消滅しないという点です。会社は「清算株式会社」として存続し、清算事務を行う範囲内で法的に存在し続けます。
そして清算とは、解散後に残った債権の回収、資産の売却、債務の弁済、株主への残余財産分配を行う一連の清算事務を指します。すべての整理が完了し、株主総会で清算事務報告が承認されて「清算結了登記」を完了した時点で、初めて法人格が完全に消滅します。
【比較検証】会社整理における各手続きの役割とステータス一覧
事業の幕引きに関する主要な3つの概念について、法的な位置づけや手続きの完了要件を対照表で確認します。
| 手続き区分 | 法的位置づけ・定義 | 法人格の状態 | 主な手続き内容 |
|---|---|---|---|
| 廃業 | 事業停止を指す一般的な実態呼称 | そのまま(別途法的手続きが必要) | 取引先への通知、店舗閉鎖、従業員の解雇など実務上の業務停止 |
| 法人解散 | 会社法に基づく清算開始の法的手続き | 存続(「清算法人」へと目的変更) | 株主総会の特別決議、解散・清算人選任の登記、事業活動の停止 |
| 清算結了 | 全財産の換価・弁済を終える法的手続き | 完全消滅(登記簿が閉鎖) | 残余財産確定・分配、決算報告の承認、清算結了登記、閉鎖申告 |
帝国データバンクなどの企業動向調査でも示されている通り、近年は黒字のまま後継者不在などを理由に自主的な解散・清算を選択するケースが目立ちます。手続きの段階を混同したまま放置すると、休眠会社として扱われたり、毎年の均等割課税が発生し続けたりするため注意が必要です。
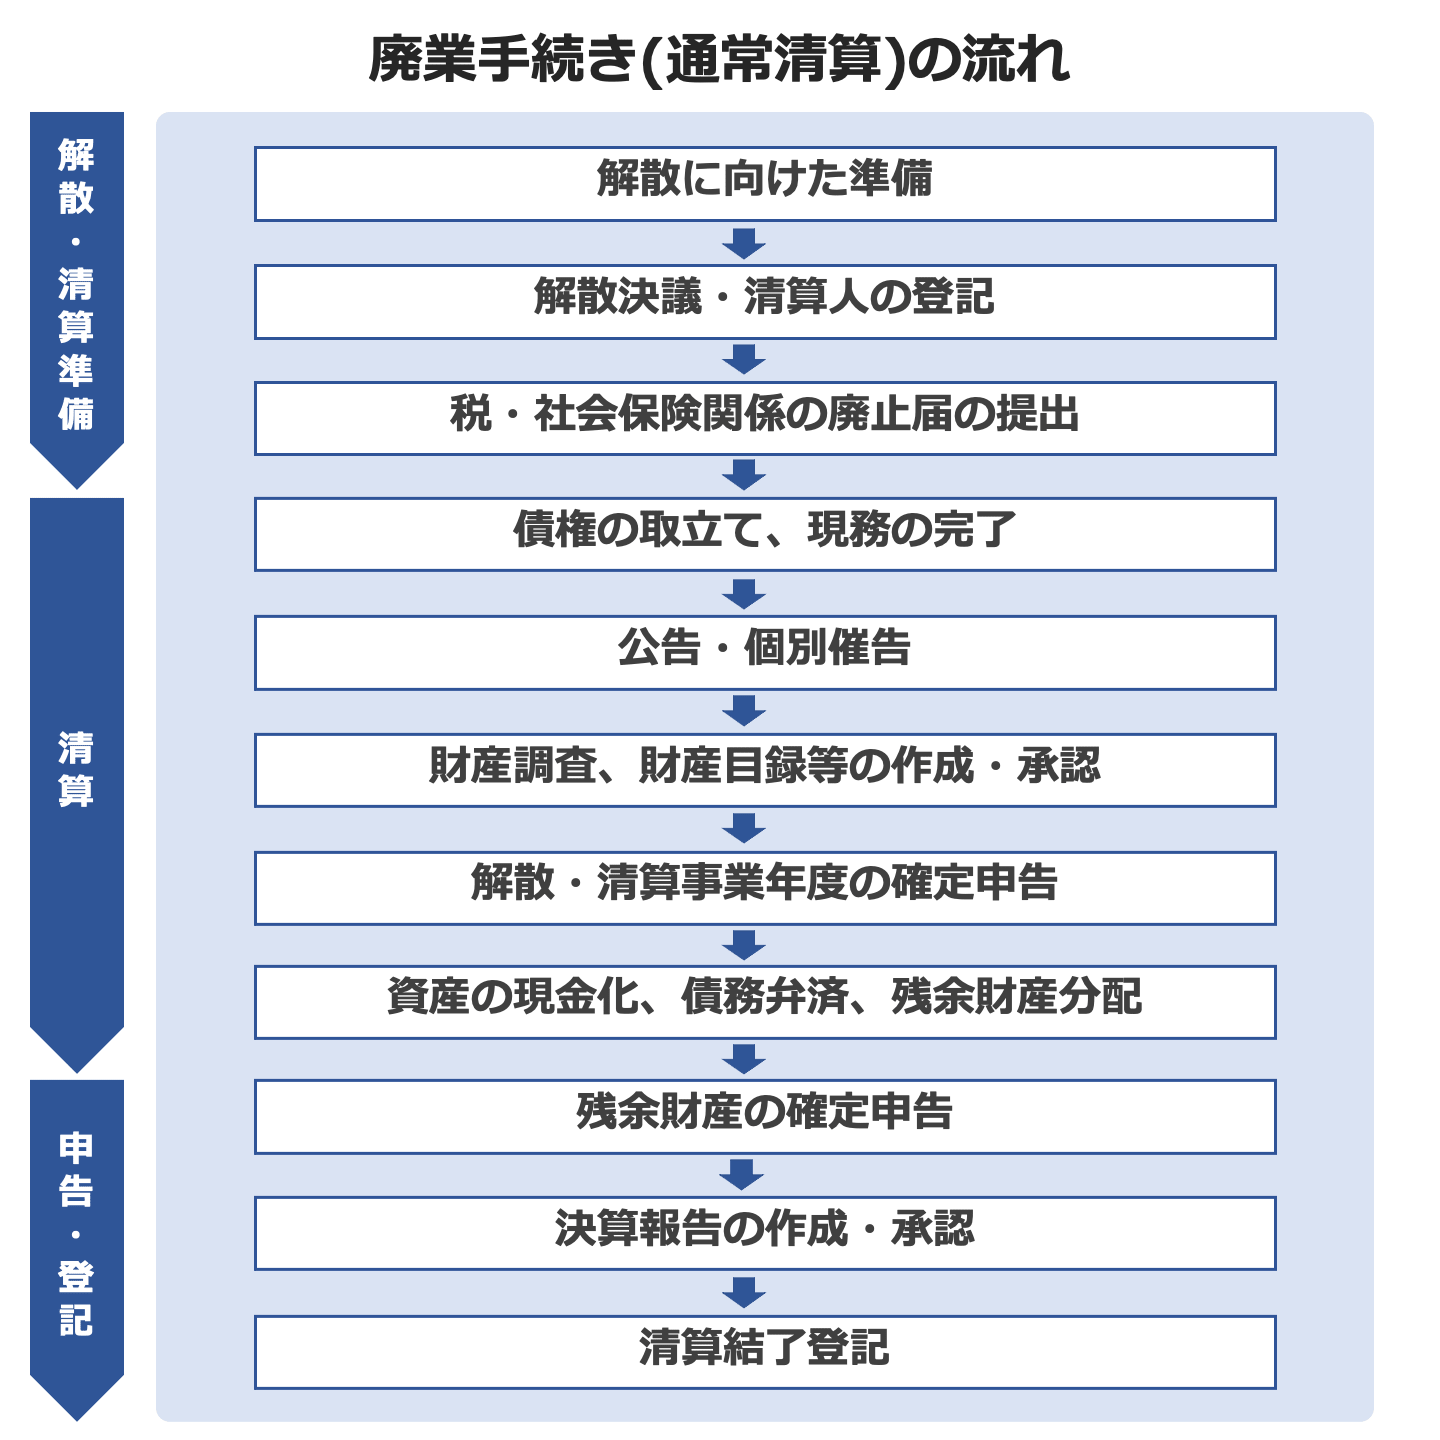
【ステップ解説】株主総会決議から清算結了までの実務スケジュール
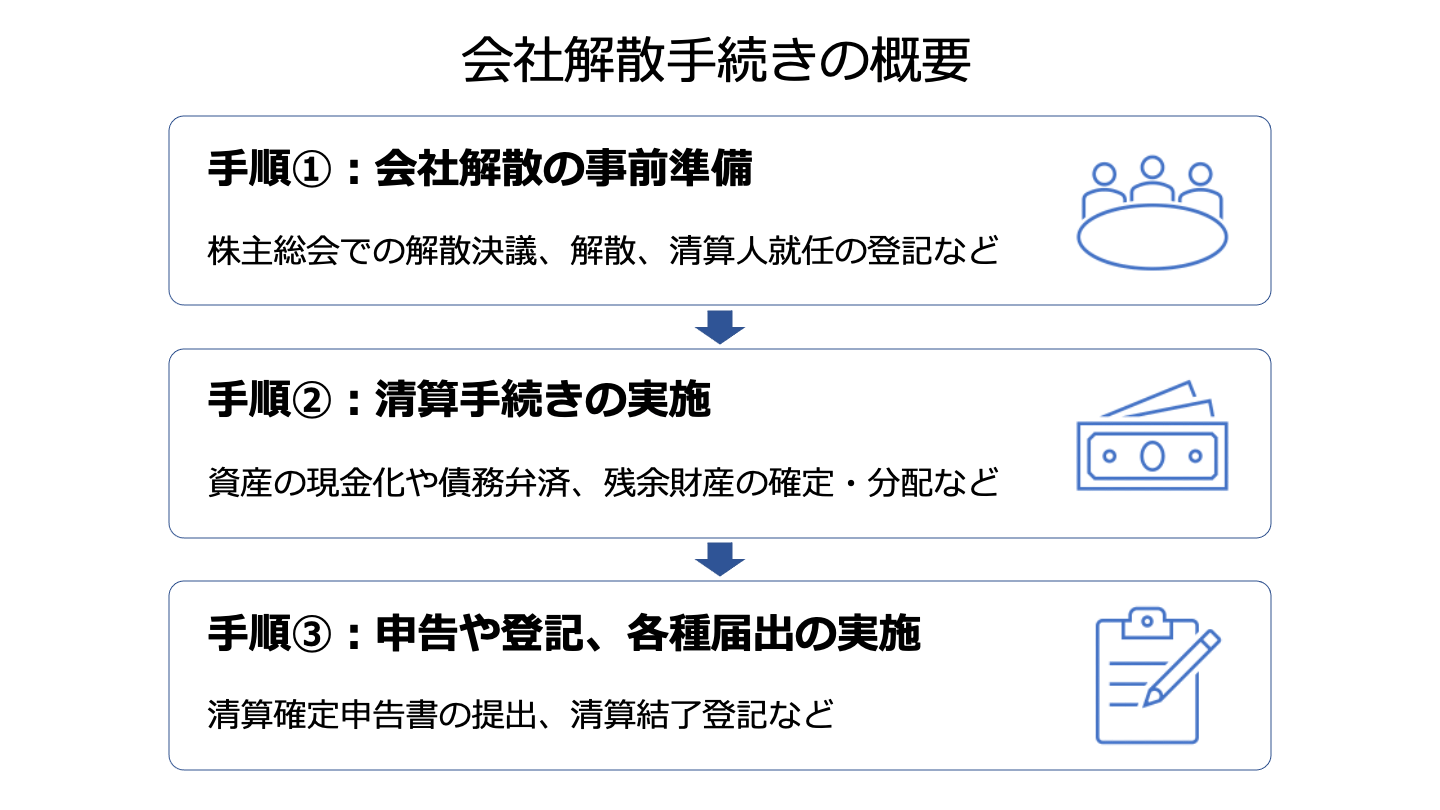
株式会社における解散から清算結了までの標準的な流れは、法律上定められた期間を遵守する必要があるため、最低でも2カ月半から3カ月程度のスケジュールを要します。
ステップ1:株主総会の解散決議と清算人の選任
会社の解散は重大な決定であるため、株主総会の「特別決議」(議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成)が必要です。同時に、以後の清算手続きを担う「清算人」を選任します。通常は代表取締役がそのまま清算人に就任するケースが一般的です。
ステップ2:解散および清算人選任の登記
解散決議の日から2週間以内に、本店所在地を管轄する法務局へ「解散登記」および「清算人選任登記」を申請します。この登記が完了すると、登記簿の役員欄に清算人が記載され、商業登記簿上で解散した旨が公示されます。
ステップ3:債権者保護手続き(官報公告と催告)
会社法上、知れている債権者および不特定の債権者に対し、解散した旨と一定期間内に債権を申し出るよう官報で公告しなければなりません。この債権申出期間は2カ月を下回ることができないと定められています。判明している債権者には、官報とは別に個別の催告書を送付します。
ステップ4:財産目録の作成と債務の弁済
清算人は解散時の財産状況を調査し、財産目録および貸借対照表を作成して株主総会の承認を得ます。債権申出期間が満了したのち、残余財産から債務を弁済し、なお余剰があれば株主へ分配します。なお、債務超過で全額弁済ができない場合は通常清算を行えず、裁判所を通じた「特別清算」や「破産」の手続きへ移行しなければなりません。
ステップ5:決算報告の承認と清算結了登記
残余財産の分配が完了したら、清算事務報告を作成し、株主総会で承認を受けます。承認の日から2週間以内に「清算結了登記」を申請することで、登記簿が閉鎖され、法人格が法的に消滅します。
【一般社団法人の場合】株式会社との解散手続きの違い
株式会社だけでなく、一般社団法人においても解散の手続きは会社法に準じた一般社団・財団法人法によって厳格に規定されています。
一般社団法人の解散では、株主総会に代わり社員総会の決議(総社員の半数以上かつ総社員の議決権の3分の2以上の賛成)が必要です。また、定款で定めた存続期間の満了や解散事由の発生、社員が1人もいなくなった場合(社員の欠亡)にも自動的に解散となります。
解散後は株式会社と同様に清算人(清算人会)が清算事務を行い、官報公告による2カ月以上の債権者保護手続きを経て残余財産を処分します。一般社団法人の場合、剰余金や残余財産を社員に分配することは法律上禁止されているため、定款で定めた公益的な団体や国・地方公共団体などへ帰属させる点が株式会社と大きく異なります。
【コストと申告】解散・清算にかかる登記費用と税務の要点
法人の解散・清算を完了させるには、法務局への登録免許税や官報掲載料などの法定実費、および専門家への報酬が発生します。
法的手続きに必須となる主な法定費用
- 解散登記の登録免許税:30,000円
- 清算人選任登記の登録免許税:9,000円
- 官報公告掲載料(解散公告):約35,000円〜40,000円前後(行数・文字数により変動)
- 清算結了登記の登録免許税:2,000円
解散に伴う税務申告のスケジュール
税務面では、解散前後の事業年度で区切った確定申告が必要です。事業年度開始の日から「解散の日」までを1つの事業年度とみなす解散事業年度の確定申告を、解散日の翌日から2カ月以内に行います。その後、清算中の事業年度(解散日の翌日から1年ごと)を経由し、残余財産が確定した日から1カ月以内(例外あり)に清算事業年度の確定申告を実施して全手続きを完了します。
【法人解散とは】に関するよくある質問(FAQ)
Q1:債務超過の会社でも通常の解散・清算手続きはできますか?
A1:資産より負債が多い債務超過の状態では、通常の解散・清算(普通清算)を進めることはできません。債務を全額弁済できないため、裁判所の監督下で進める「特別清算」や、裁判所に申し立てる「破産」の手続きを選択する必要があります。
Q2:解散決議を行えば、事業の税金(均等割など)はすぐに払わなくてよくなりますか?
A2:解散決議を行っただけでは法人が存続しているため、都道府県民税や市町村民税の均等割は原則として発生し続けます。自治体によっては清算中の均等割減免措置を設けている場合もありますが、完全に納税義務がなくなるのは清算結了登記を終えて法人が消滅したタイミングです。
Q3:手続きを行わず放置(休眠)するのと、正式に解散・清算結了するのはどちらが良いですか?
A3:登記や申告を行わずに放置すると、役員変更登記の懈怠による過料(罰金)が科されたり、12年以上登記がない株式会社として「みなし解散」の対象になったりします。また、法人の納税通知が届き続けるリスクもあるため、再開の見込みがない場合は正式に解散・清算結了を完了させるのが安全です。
まとめ:秩序ある事業幕引きのための計画的な実務設計
法人解散とは単に事業を畳むことではなく、債権者や株主との関係を法的に清算し、秩序ある形で法人格を消滅させる厳格な手続きです。解散登記を行った後も最低2カ月間の債権申出期間が必須であり、その間も清算人としての義務や税務申告が発生します。
資産と負債のバランスを見極め、適切な時期に株主総会や社員総会を開催し、司法書士や税理士といった専門家と連携しながらスケジュールを組むことが、トラブルのない確実な清算結了につながります。 (出典: 法人 解散 と は(Yahoo!ニュース))
関連フォトギャラリー
法人解散とは?廃業や清算との違い・費用・手続きの流れを徹底解説
法人解散とは?廃業や清算との違い・費用・手続きの流れを徹底解説
